Domain lcpd.de kaufen?
Wir ziehen mit dem Projekt
lcpd.de um.
Sind Sie am Kauf der Domain
lcpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lcpd.de kaufen?
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **

Ähnliche Suchbegriffe für Bereitstellungszinsen
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
Schild I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Kunststoff, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 250 x 250 mm Hinweise zu...16,26 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **

Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
Wie kann ich bereitstellungszinsen umgehen?
Um Bereitstellungszinsen zu umgehen, solltest du sicherstellen, dass du den Kreditvertrag rechtzeitig und vollständig erfüllst. Das bedeutet, dass du die vereinbarten Raten pünktlich zahlst und keine zusätzlichen Verzögerungen bei der Rückzahlung des Kredits auftritt. Falls du eine Umschuldung in Erwägung ziehst, solltest du darauf achten, dass die neue Finanzierung rechtzeitig abgeschlossen wird, um Bereitstellungszinsen zu vermeiden. Es ist auch ratsam, sich vor Vertragsabschluss über mögliche Kosten und Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Letztendlich ist es wichtig, den Kreditvertrag sorgfältig zu prüfen und bei Unklarheiten rechtzeitig mit der Bank zu kommunizieren, um eventuelle Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schild I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Kunststoff, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 250 x 250 mm Hinweise zu...16,26 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
-
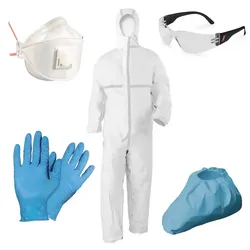
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **
-
Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
-
Wie kann ich bereitstellungszinsen umgehen?
Um Bereitstellungszinsen zu umgehen, solltest du sicherstellen, dass du den Kreditvertrag rechtzeitig und vollständig erfüllst. Das bedeutet, dass du die vereinbarten Raten pünktlich zahlst und keine zusätzlichen Verzögerungen bei der Rückzahlung des Kredits auftritt. Falls du eine Umschuldung in Erwägung ziehst, solltest du darauf achten, dass die neue Finanzierung rechtzeitig abgeschlossen wird, um Bereitstellungszinsen zu vermeiden. Es ist auch ratsam, sich vor Vertragsabschluss über mögliche Kosten und Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Letztendlich ist es wichtig, den Kreditvertrag sorgfältig zu prüfen und bei Unklarheiten rechtzeitig mit der Bank zu kommunizieren, um eventuelle Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.